
Modèle de cartographie des risques LCB-FT pour la banque
Un fichier Excel fonctionnel pour les établissements de crédit, de paiement et de monnaie électronique, à utiliser comme base de votre classification des risques LCB-FT.
Chaque cotation renvoie à la décision de sanction, au texte ou au cas qui la fonde. Vous reprenez le raisonnement, et pas seulement la grille.
Ce que contient le modèle
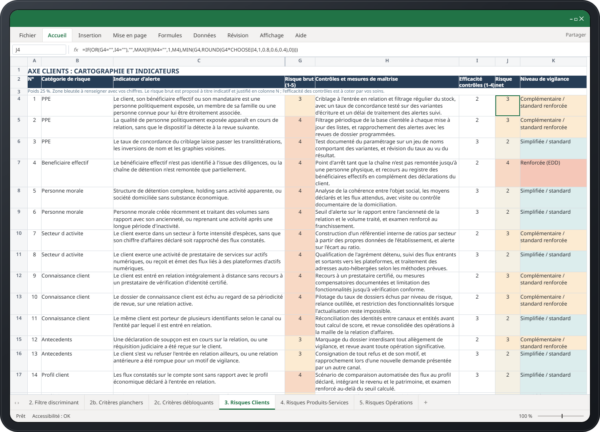
Vingt onglets, de la méthodologie au plan de remédiation. Les formules calculent, le tableau de bord et la matrice des scénarios s’alimentent seuls.
Trois onglets sont propres au secteur bancaire : le périmètre par activité, le partage des rôles entre groupe, agents et tiers, et une grille de collecte de la connaissance client.
Un modèle construit sur ce que l’ACPR sanctionne
Un établissement bancaire contrôlé dispose presque toujours d’un outil de surveillance, d’un outil de criblage et d’une classification écrite. Les griefs portent sur la façon dont ils sont réglés, et le modèle cote ces réglages en priorité.
Depuis 2015
Scénarios de détection
Les revenus et le patrimoine du client sont des éléments essentiels d’un dispositif automatisé. Leur absence fonde un grief à elle seule.
Depuis 2016
Calage des seuils
Des seuils fixés trop haut par rapport à l’activité réelle sont sanctionnés. Le modèle propose une méthode de calibrage en cinq étapes.
99 %
Taux de concordance du criblage
Un tel taux a déjà été jugé insuffisant en soi, faute de test documenté sur les variantes d’écriture des noms.
4 mois
Délai de traitement des alertes
Depuis la décision n° 2024-02, plus de quatre mois pour analyser un quart des alertes émises caractérise un manquement.
Par relation
Maille de consolidation
Un dispositif paramétré par contrat plutôt que par relation d’affaires empêche l’analyse consolidée d’un client entré par deux canaux.
C’est pourquoi l’axe Opérations reçoit le poids le plus fort de la déclinaison bancaire.
À qui s’adresse le modèle
Le secteur relève de plusieurs rubriques de l’article L561-2 du Code monétaire et financier, qui n’emportent pas exactement les mêmes obligations. Le modèle les distingue dans un onglet dédié.
Les activités couvertes
Hors du périmètre du modèle
- Les activités de marché
- La banque d’investissement
- La gestion d’actifs, qui relève d’un autre superviseur et d’un autre régime
De la cartographie à la classification de chaque client
La cartographie fixe vos facteurs de risque et la façon de les coter. Encore faut-il l’appliquer à chaque client, à l’entrée en relation puis à chaque changement de situation : c’est le rôle de BeCLM.
| Étape | Dans votre cartographie | Dans BeCLM |
|---|---|---|
| Identifier les facteurs de risque | Indicateurs cotés par axe | Les indicateurs retenus deviennent des contrôles appliqués à chaque client |
| Déterminer le niveau de vigilance | Règles de passage du risque au niveau de vigilance | Combinaisons de vigilance paramétrées avec vous, la plus haute l’emporte |
| Traiter les cas absolus | Étage bloquant | Filtrage gel des avoirs sur dix juridictions, mis à jour toutes les 15 minutes |
| Tenir l’évaluation à jour | Révision périodique du fichier | Nouveau contrôle à chaque import ou appel API |
| Prouver la démarche | Historique des révisions | Piste d’audit par personne, exportable |
Nos équipes construisent avec vous les combinaisons de vigilance à partir de votre cartographie.
Appliquez votre cartographie à chaque client
Échangez avec Élie et découvrez comment BeCLM attribue le niveau de vigilance de vos clients à partir de votre cartographie, puis le réexamine à chaque mise à jour de leurs données.