
Modèle de cartographie des risques LCB-FT pour l’assurance
Un fichier Excel fonctionnel pour les entreprises d’assurance, les mutuelles, les institutions de prévoyance et les courtiers, à utiliser comme base de votre classification des risques LCB-FT.
Vie et non-vie dans un même fichier : chaque produit est rattaché au régime de vigilance qui lui revient, et chaque cotation renvoie au texte ou à la décision qui la fonde.
Ce que contient le modèle
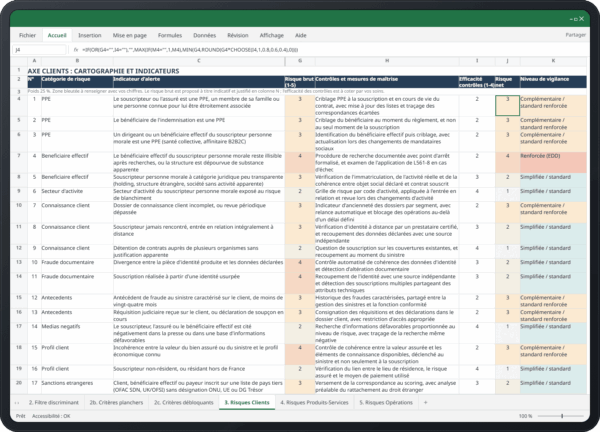
Vingt onglets, de la méthodologie au plan de remédiation. Les formules calculent, le tableau de bord et la matrice des scénarios s’alimentent seuls.
Trois onglets sont propres au secteur de l’assurance : le périmètre d’assujettissement, le partage des obligations entre l’organisme et son distributeur, et une grille de collecte de la connaissance client.
Deux régimes de vigilance dans un même portefeuille
Un même organisme porte des contrats éligibles à la vigilance simplifiée par nature du produit et des contrats qui n’y ont aucun droit. Rien dans le système d’information ne les sépare spontanément : c’est au dispositif de le faire. L’article R561-16 du Code monétaire et financier ouvre la vigilance simplifiée, en l’absence de soupçon, à quatre familles de contrats d’assurance.
1°
Vie et capitalisation de faible montant
Prime annuelle jusqu’à 1 000 euros, ou prime unique jusqu’à 2 500 euros.
2°
Non-vie
Contrats hors branches vie-décès et nuptialité-natalité, non liés à des fonds d’investissement et hors opérations collectives de capitalisation.
3°
Retraite
Contrats sans clause de rachat, à sortie en rente.
4°
Assurance emprunteur
Contrats d’assurance emprunteur, au sens du code des assurances et du code de la mutualité.
La version de cette liste applicable au 20 novembre 2026 reprend ces quatre familles mot pour mot.
L’enjeu se situe donc moins dans la collecte à l’entrée en relation que dans la capacité à savoir à quel moment la dérogation tombe, et à le prouver. Un soupçon, une opération atypique ou complexe en cours de vie du contrat font revenir le droit commun, vérification d’identité, examen renforcé et déclaration de soupçon compris.
Dans le modèle, les débloquants ouvrent le régime allégé produit par produit et les planchers le referment dès qu’un fait déclencheur survient. L’exonération des contrats collectifs obligatoires en santé et en prévoyance se retire elle aussi ligne à ligne, jamais pour tout le portefeuille.
Un modèle construit sur ce que l’ACPR sanctionne
La décision n° 2022-03 de la Commission des sanctions de l’ACPR, rendue en octobre 2023 contre un assureur vie, visait un organisme équipé d’outils de filtrage et de surveillance. Elle montre où ces dispositifs cèdent, et le modèle cote ces points en priorité. Notre guide de la LCB-FT en assurance les replace dans l’ensemble des obligations du secteur.
35 sur 38
Actualisation de la connaissance client
Trente-cinq dossiers sur trente-huit examinés présentaient une mise à jour insuffisante des informations client.
13 PPE
Paramétrage du filtrage
Un outil réglé sur des listes britanniques et américaines n’avait pas détecté treize clients devenus personnes politiquement exposées françaises en cours de relation.
Par relation
Maille de la vigilance
La vigilance renforcée appliquée contrat par contrat, et non sur l’ensemble de la relation d’affaires, constitue un manquement de principe.
1 scénario
Scénarios désactivés
Un scénario de détection des rachats précoces, désactivé pour une erreur de calcul et jamais remplacé, fonde un manquement à compter de sa désactivation.
Depuis 2018
Revenus et patrimoine
La Commission rappelle qu’ils sont des éléments essentiels d’un dispositif de détection automatisée, et leur absence des scénarios fonde un grief.
C’est pourquoi les axes Clients et Opérations reçoivent le poids le plus fort de la déclinaison assurance.
À qui s’adresse le modèle
Le secteur relève de plusieurs rubriques de l’article L561-2 du Code monétaire et financier, qui ne visent pas les mêmes personnes. Le modèle les distingue une à une dans un onglet dédié.
Les organismes et intermédiaires couverts
Hors du périmètre du modèle
- L’activité de réassurance, hors du champ de l’assujettissement pour cette seule activité
- Les agents généraux et les mandataires agissant sous l’entière responsabilité de l’organisme ou du courtier, non assujettis à ce titre : leurs diligences relèvent du dispositif de l’organisme
Excel est un bon départ
Le modèle sert à construire et à documenter votre cartographie. Pour l’appliquer à chaque client, à l’entrée en relation puis à chaque changement de situation, voici ce qu’ajoute un logiciel LCB-FT comme BeCLM.
| Fonctionnalités | Excel | Plateforme LCB-FT |
|---|---|---|
| Application aux clients | Cotation dossier par dossier, à la main | Les indicateurs retenus deviennent des contrôles appliqués à chaque client |
| Niveau de vigilance | Règles écrites dans le fichier | Combinaisons de vigilance paramétrées avec vous, la plus haute l’emporte |
| Mise à jour des données | Manuelle, à chaque révision du fichier | Nouveau contrôle à chaque import ou appel API |
| Gel des avoirs | Hors du fichier | Filtrage sur dix juridictions, mis à jour toutes les 15 minutes |
| Auditabilité (ACPR) | Historique des révisions du fichier | Piste d’audit par personne, exportable |
| Connexion aux bases tierces | Non | API native |
Nos équipes construisent avec vous les combinaisons de vigilance à partir de votre cartographie.
Appliquez votre cartographie à chaque client
Échangez avec Élie et découvrez comment BeCLM attribue le niveau de vigilance de vos clients à partir de votre cartographie, puis le réexamine à chaque mise à jour de leurs données.